Fintechnoticias de Suiza
5 de febrero de 2024
Un nuevo estudio del Fondo Monetario Internacional (FMI) ha establecido un vínculo entre la prominencia de las fintech y el nivel de riesgo que las instituciones financieras están dispuestas a asumir, revelando que una mayor presencia de las fintech está asociada con la asunción de riesgos de las empresas. Este resultado indica que la gran penetración y competencia de las fintechs está erosionando el poder de mercado de los bancos tradicionales, sus márgenes de beneficio y el valor de las franquicias, lo que luego empuja a los operadores establecidos a asumir mayores riesgos para mantener su posición en el mercado y su rentabilidad.
El estudio, publicado el 26 de enero de 2024, utilizó una base de datos de más de 10.000 instituciones financieras y la actividad fintech global para investigar cómo las fintech afectan la toma de riesgos de las instituciones financieras.
Los hallazgos revelan que las empresas de tecnología financiera están presionando a las instituciones financieras tradicionales y están respondiendo a esta amenaza asumiendo mayores riesgos. Estos hallazgos tienen importantes implicaciones políticas, dice el informe, y enfatiza que una combinación de instituciones sólidas y marcos políticos bien definidos es fundamental para aprovechar los beneficios de la expansión de las actividades de tecnología financiera y al mismo tiempo mantener la estabilidad financiera.
El impacto varía según el tipo de fintech y banco
Profundizando en los resultados, el estudio encontró que el impacto de las fintech varía entre los diferentes modelos de negocios fintech en las instituciones financieras tradicionales.
Por ejemplo, los bancos comerciales y las empresas de tecnología financiera que operan bajo un modelo de préstamo de balance fueron los más afectados. Las empresas de tecnología financiera que operan según este modelo otorgan crédito y gestionan todo el proceso de préstamo, convirtiéndose en competidores directos de los bancos comerciales.
Por el contrario, los bancos comerciales han visto un impacto positivo de las empresas de tecnología financiera que participan en actividades de préstamos entre pares (P2P), lo que sugiere que los grandes actores bancarios se están asociando con prestamistas P2P.
Por otro lado, se consideró que la rentabilidad de los bancos cooperativos era la más afectada negativamente por los modelos P2P. Este podría ser el principal objetivo de los bancos cooperativos, donde los prestamistas P2P, que permiten a las personas prestar o pedir prestado dinero sin pasar por un banco, se dirigen a prestatarios desatendidos o menos solventes. Estos actores innovadores son más eficaces a la hora de satisfacer las necesidades de estos grupos demográficos al aprovechar datos alternativos y tecnologías avanzadas para evaluar la calidad crediticia de forma más rápida y eficiente. También están mejor equipados para adaptarse rápidamente a las condiciones cambiantes del mercado y son conocidos por brindar excelentes experiencias a los clientes.
Por el contrario, a los bancos cooperativos puede resultarles difícil pagar las inversiones en TI necesarias para satisfacer las expectativas de los clientes, especialmente entre la generación más joven, que tiene más probabilidades de utilizar servicios bancarios digitales y carece de vínculos sólidos con organizaciones orientadas a la comunidad.
Tanto para los bancos comerciales como para los bancos cooperativos, el informe afirma que un factor clave relacionado con la asunción de riesgos entre los bancos puede ser el deterioro de su rentabilidad. A medida que las empresas de tecnología financiera ingresan al panorama financiero, introducen nuevas presiones competitivas, lo que obliga a las empresas establecidas a asumir más riesgos en un esfuerzo por mantener su desempeño financiero, dice.
Estos resultados indican un compromiso político con las actividades fintech. Si bien algunas medidas regulatorias y de supervisión pueden reducir los riesgos a medida que las empresas de tecnología financiera se expanden, otras medidas, como las restricciones a las actividades bancarias, pueden aumentar la asunción de riesgos. Por lo tanto, lograr el equilibrio adecuado entre el rigor regulatorio y la supervisión intrusiva es fundamental para aprovechar los beneficios de las fintech y al mismo tiempo mantener la estabilidad financiera, dice el informe, y en este contexto, el uso de múltiples enfoques de supervisión puede ayudar a gestionar esta compensación.
Amenaza a los tenedores de bancos
Los resultados del estudio del FMI están en línea con la investigación realizada por la organización el año pasado. «¿Las fintech se están comiendo el almuerzo del banco?» El estudio, publicado en diciembre de 2023, examinó el impacto de las fintech en las instituciones financieras tradicionales y reveló que el auge de las fintech afecta negativamente a la rentabilidad de los empleadores.
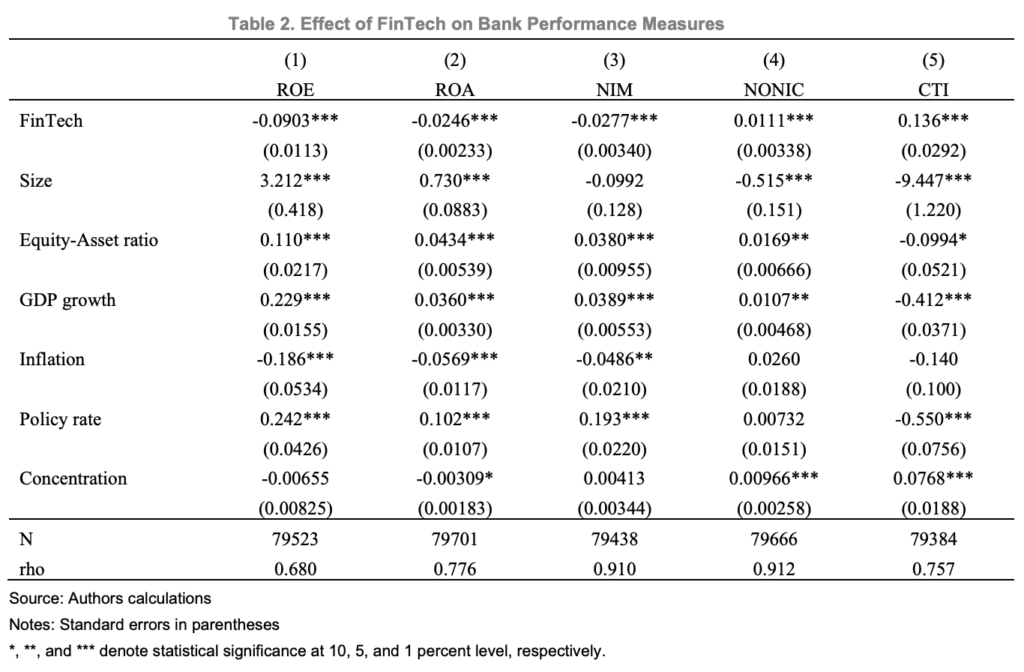
El impacto de las tecnologías financieras en las medidas de desempeño bancario, Fuente: ¿Las tecnologías financieras se están comiendo el almuerzo del banco?, Fondo Monetario Internacional, noviembre de 2023
Específicamente, el estudio encontró que a medida que crecen los volúmenes de transacciones de fintech, hay una disminución correspondiente en el rendimiento sobre el capital y el rendimiento sobre los activos de las principales instituciones financieras. La mayor competencia en el mercado de préstamos y el aumento de los costos se identifican como los principales impulsores de este impacto negativo en la rentabilidad.
La investigación también exploró el impacto de diferentes modelos de negocio fintech. Los bancos cooperativos, en comparación con los grandes bancos comerciales, experimentaron una mayor erosión de las ganancias derivadas de los préstamos entre personas y de los préstamos de balance. Los bancos comerciales, por otro lado, se vieron menos afectados por las fintech, posiblemente debido a su mayor tamaño y alcance geográfico.
En general, las empresas establecidas con un perfil de riesgo más bajo tienden a ser más propensas a una disminución de la rentabilidad debido a la competencia de las fintech.
Crédito de la imagen destacada: freepik