

- ¿Se pregunta si el software interactivo Take-Two de $ 223,50 tiene una buena relación calidad-precio o simplemente un precio con altas expectativas? Este artículo explica lo que podría significar el precio actual de las acciones.
- La acción ha tenido un rendimiento del 4,6% en los últimos 7 días y del 12,7% en los últimos 30 días, el rendimiento en lo que va del año ha bajado un 11,2% y el rendimiento a 1 año es del 0,9%, mientras que el rendimiento a 3 años es del 78,0% y el rendimiento a 5 años es del 37,3%.
- El reciente interés de Take-Two en el mercado se ha visto influenciado por su continuo enfoque en las principales franquicias de juegos y en la industria de los videojuegos en general. Los inversores están analizando cómo estos factores pueden influir en el rendimiento futuro. Al mismo tiempo, el sentimiento en torno a las acciones de software y entretenimiento de mayor crecimiento está cambiando, lo que podría afectar el riesgo que los inversores están dispuestos a aceptar en esta parte del mercado.
- En este momento, Take-Two obtiene solo 1 de 6 en las verificaciones de calificación de Simply Wall St. La pregunta clave es qué dicen los diferentes métodos de valoración sobre ese precio y si existe una forma más completa de pensar sobre el valor, que se explicará al final de este artículo.
El software interactivo Take-Two obtiene una puntuación de sólo 1/6 en nuestras comprobaciones de calificación. Vea qué otras señales de alerta encontramos en la distribución de calificaciones.
Enfoque 1: Análisis de flujo de caja descontado (DCF) del software interactivo Take-Two
Un modelo de flujo de caja descontado o DCF toma estimaciones del efectivo que una empresa puede generar en el futuro y descuenta esas cantidades a lo que valen hoy. Es una forma de preguntar cuánto vale un flujo de caja futuro en dólares de hoy.
Para Take-Two Interactive Software, el modelo utilizado es un enfoque de capital de flujo de caja libre de dos etapas. El flujo de caja libre de los últimos doce meses es de aproximadamente 470,6 millones de dólares. Los analistas han proporcionado estimaciones del flujo de caja libre para los próximos años, y Simply Wall St las extiende aún más, con un flujo de caja libre proyectado que alcanzará los 2.736 millones de dólares en 2031 y cifras extrapoladas en 2035.
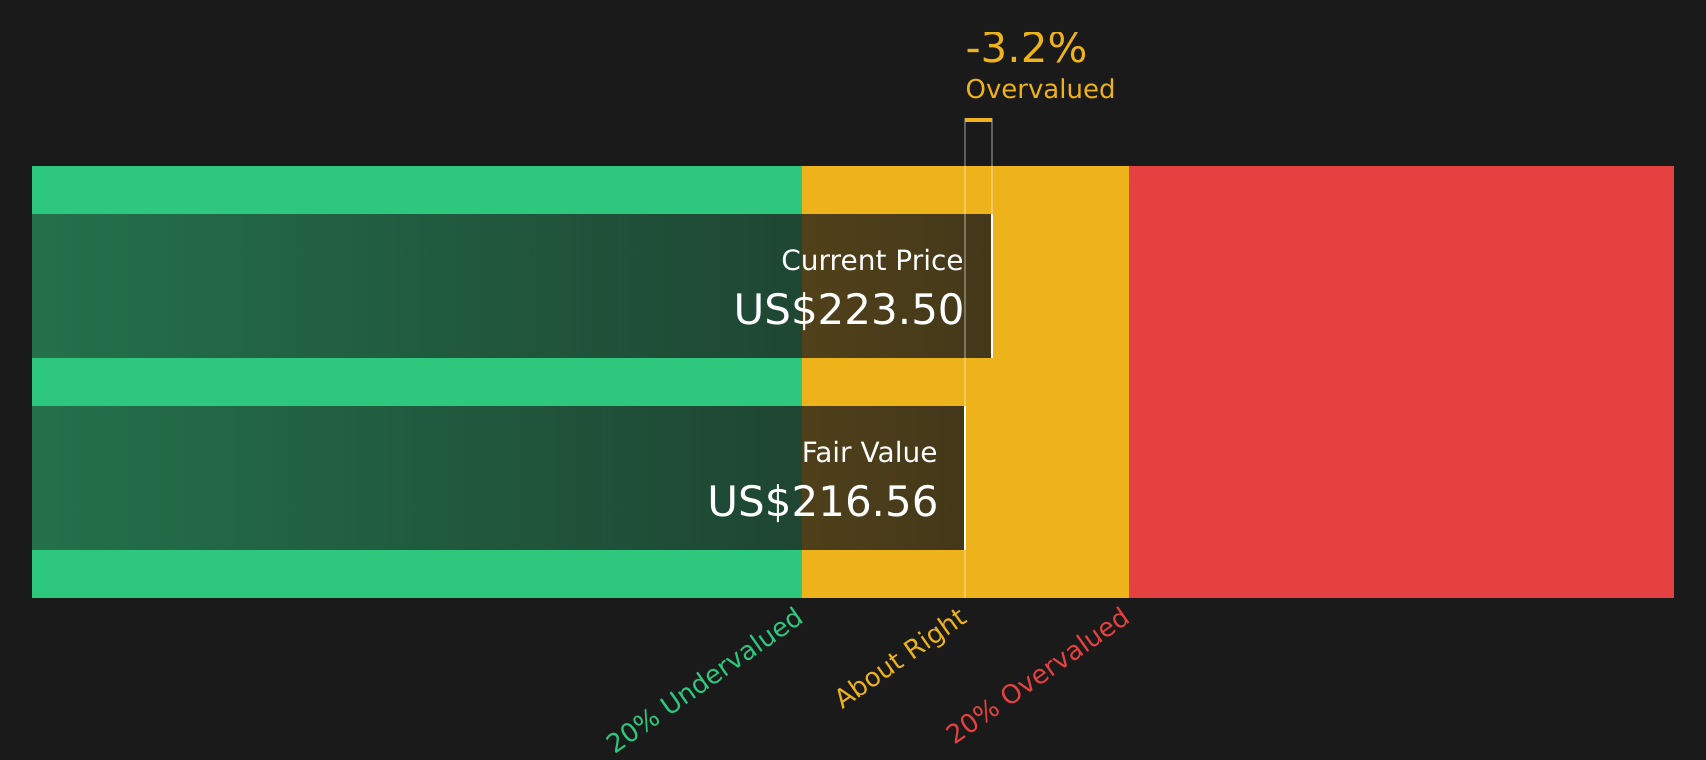
Combinando esas proyecciones y descontándolas al día de hoy se obtiene un valor intrínseco de alrededor de 216,56 dólares por acción. Con el precio actual de las acciones en torno a 223,50 dólares, la producción del DCF indica que las acciones están sobrevaluadas aproximadamente un 3,2%, lo cual es una brecha relativamente pequeña y dentro del tipo de margen que puede surgir de las diferencias normales en los pronósticos.
Resultado: NO HAY DERECHO
El software interactivo Take-Two tiene un valor justo según nuestro flujo de caja descontado (DCF), pero está sujeto a cambios en cualquier momento. Realice un seguimiento del valor en su lista o cartera y sepa cuándo jugar.
Vaya a la sección Valoración de nuestro Informe de la empresa para obtener más detalles sobre cómo llegamos a este valor razonable para el software interactivo Take-Two.
Enfoque 2: Precio versus ventas del software interactivo Take-Two
Para las empresas donde las ganancias pueden ser erráticas, el P/S suele ser una verificación cruzada útil porque se centra en los ingresos, que suelen ser más estables que las ganancias. Los inversores suelen aceptar un P/S mayor o menor dependiendo de lo que esperan para el crecimiento futuro y del riesgo que ven en el negocio.
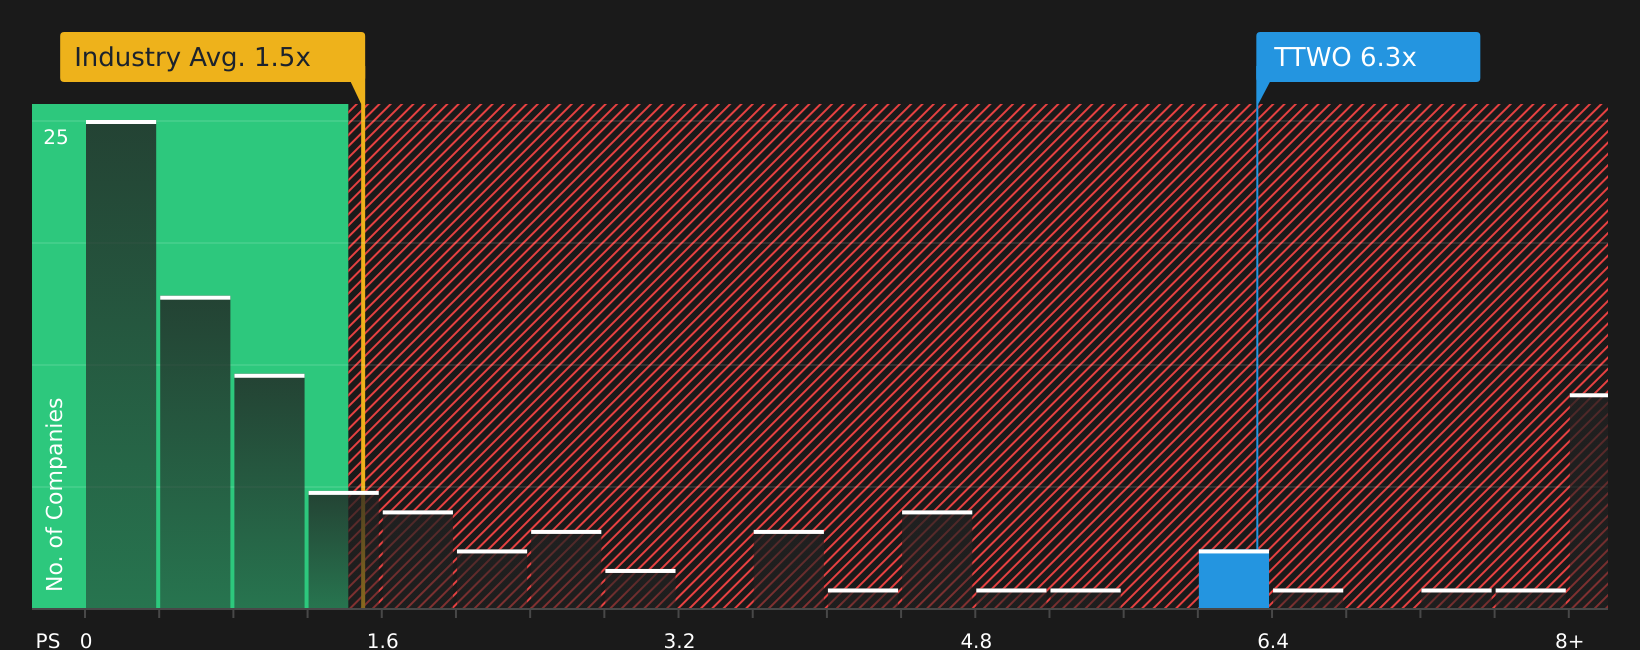
Take-Two Interactive Software cotiza actualmente a un P/S de 6,31x. Eso está por encima del P/S promedio de la industria de Show de 1,48x y el promedio del grupo de pares de 3,68x, lo que indica que el mercado ya está asignando una valoración más alta a cada dólar de las ventas de la compañía que muchos de sus competidores.
La proporción razonable de Simply Wall St para Take-Two en esta métrica es 3,86x. Se trata de un cálculo patentado de los factores que pueden contribuir al P/S, como el perfil de crecimiento de las ganancias de la empresa, el margen de beneficio, la industria, la capitalización de mercado y los riesgos clave. Debido a que combina estos datos, el índice de equidad a menudo puede ser más informativo que un promedio de la industria que puede incluir pares o negocios muy diferentes.
En comparación con el P/S actual de 6,31x en una proporción razonable de 3,86x, la acción parece cara en términos de ventas.
Resultado: EXCESIVO
La relación P/S cuenta una historia, pero ¿la verdadera oportunidad está en otra parte? Empiece a invertir en acciones, no en ejecutivos. Descubra nuestras 18 principales empresas dirigidas por sus fundadores.
Reinvente su toma de decisiones: elija su narrativa de software interactivo de toma dos
Se mencionó anteriormente que existe una manera aún mejor de entender la valoración, así que consulte Narratives, una herramienta sencilla en la página de la comunidad de Simply Wall St que conecta la visión de Take-Two Interactive Software con un pronóstico financiero y un valor razonable que puede comparar directamente con el precio actual de las acciones.
En la práctica, una Narrativa es la historia sobre la empresa escrita en números. Lo que usted cree que es el valor razonable correcto, qué tan rápido pueden crecer los ingresos, dónde se pueden fijar los márgenes de ganancia y qué P/E utiliza se incluyen cómodamente para que la historia y la hoja de cálculo estén siempre conectadas.
Las narrativas de Simply Wall St se actualizan cuando se agrega nueva información, como noticias, ganancias u orientación. Esto significa que puede ver rápidamente si su valor razonable sigue siendo atractivo en relación con el precio de mercado o si la brecha se ha cerrado lo suficiente como para que sea hora de reconsiderar su posición.
Por ejemplo, un inversor en Take-Two Interactive Software ha publicado una narrativa alcista con un valor razonable de 305,0 dólares por acción. Otra narrativa, más cautelosa, tiene 207,0 dólares por acción. Compararlos con el precio actual de las acciones le ayudará a decidir qué historia se acerca más a sus expectativas.
Para Take-Two Interactive Software, se lo ponemos fácil con una vista previa de las dos narrativas principales de Take-Two Interactive Software:
🐂 Caso Bull del software interactivo Take-Two
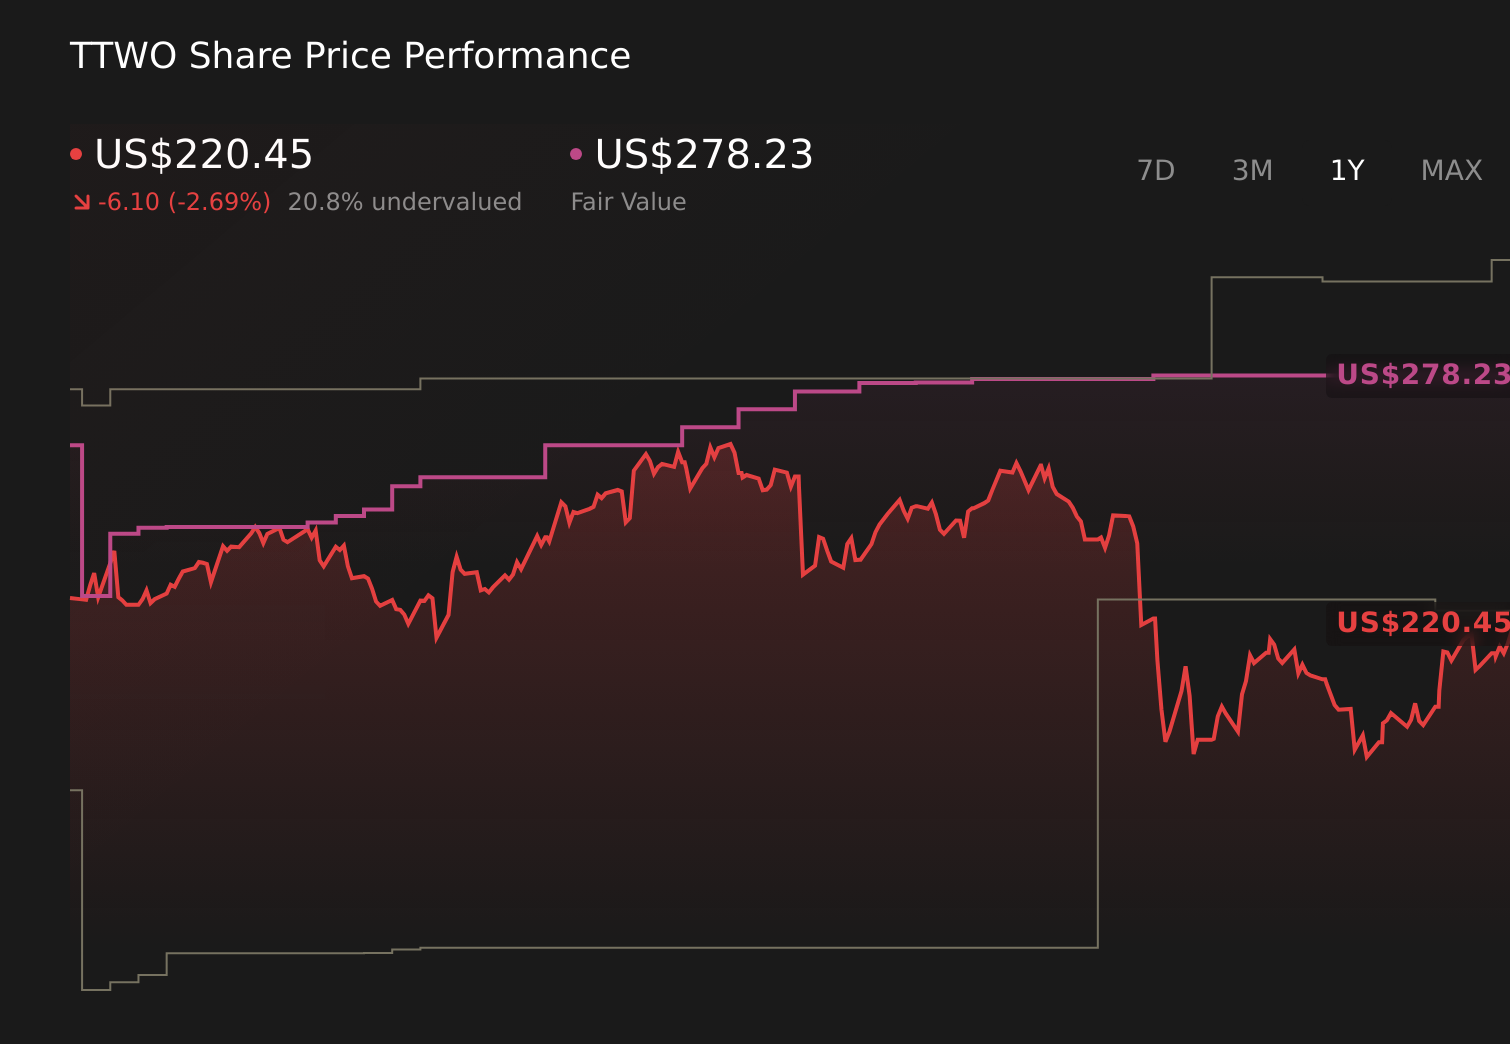
Valor razonable en esta frágil narrativa: 278,23 dólares por acción.
El descuento implícito a este valor razonable del precio de la acción de USD 223,50: aproximadamente un 19,7% infravalorado usando ((278,23 – 223,50) / 278,23).
Supuesto de crecimiento de ingresos en esta narrativa: alrededor del 15,22% anual.
- Considera que el crecimiento del contenido móvil y de juegos, la distribución directa y los cambios regulatorios contribuyen a márgenes más altos y ganancias más estables a lo largo del tiempo.
- Se supone que se cumplen las previsiones de los analistas en cuanto a ingresos, expansión de márgenes y ganancias hasta 2028, y que la acción eventualmente cotiza a un P/E más alto que el promedio de la industria del ocio de EE. UU.
- Ve riesgos derivados de la dependencia de unas pocas grandes franquicias, la madurez del título móvil, el aumento de los costos de desarrollo y marketing, el cambio en el comportamiento de los jugadores y una competencia más dura, pero considera que el precio de las acciones está lo suficientemente cerca del objetivo de consenso de los analistas.
🐻 Estuche de oso interactivo de Take-Two Software
Valor razonable en esta narrativa más conservadora: 207,00 dólares por acción.
El valor razonable implícito de esta prima sobre el precio de la acción de $223,50: aproximadamente un 8,0% sobrevalorado usando ((223,50 – 207,00) / 207,00).
Supuesto de crecimiento de ingresos en esta narrativa: alrededor del 33,04% anual.
- Define el modelo de negocio posterior a Grand Theft Auto VI y Zynga como fuertes impulsores de reservas, márgenes y flujo de caja libre, y señala que las cifras GAAP actuales se ven afectadas por elementos no monetarios como la depreciación y los costos de desarrollo capitalizados.
- Indica un fuerte crecimiento en el gasto recurrente de los consumidores y en dispositivos móviles, sinergias de costos y distribución directa al consumidor, junto con expectativas de un crecimiento más rápido de las ganancias y múltiplos P/E más bajos a medida que contribuyen nuevos títulos.
- Sostiene que, incluso con propiedad institucional de apoyo y objetivos de analistas, el precio de las acciones ya refleja gran parte de la mejora esperada, por lo que la ventaja a partir de aquí es más limitada a menos que se superen esas expectativas.
¿Crees que hay más en la historia del software interactivo Take-Two? ¡Únase a nuestra comunidad para ver lo que otros dicen!
Este artículo sobre Simply Wall St es de naturaleza general. Proporcionamos comentarios basados en datos históricos y pronósticos de analistas utilizando únicamente una metodología imparcial y nuestros artículos no pretenden ser asesoramiento financiero. No es una recomendación para comprar o vender acciones y no tiene en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es proporcionar análisis enfocados a largo plazo impulsados por datos fundamentales. Tenga en cuenta que nuestro análisis puede no tener en cuenta pronósticos recientes de la empresa basados en precios o material cualitativo. Simply Wall St no tiene ninguna posición en las acciones mencionadas.
La valoración es compleja, pero estamos aquí para simplificarla.
Descubra con nuestro análisis detallado si el software interactivo Take-Two está subestimado o sobrevalorado, protagonizado por estimaciones de valor razonable, riesgos potenciales, dividendos, uso de información privilegiada y su situación financiera.
Accede al Análisis Gratuito
¿Tienes alguna opinión sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. Alternativamente, envíe un correo electrónico a editorial-team@simplywallst.com

