andreswd/E+ vía Getty Images
Nota del autor: este artículo se publicó en iREIT en Alpha a fines de mayo de 2023.
Estimados suscriptores,
KION AG (OTCPK:KNNGF) es una empresa que ya ha estado dando buenos resultados como inversión de los últimos meses. Mi última compra importante se realizó durante períodos posteriores de 2022, y mi posición en septiembre produjo un TSR de alrededor del 12,38%, incluido el dividendo, en comparación con el 3,82% del S&P500 al momento de escribir este artículo.
Aún así, es probable que la recuperación de KION permanezca algo apagada en el corto plazo. La empresa tiene muchos obstáculos que superar, por eso es tan barata. Sin embargo, creo que la empresa los superará y obtendrá un rendimiento significativamente superior, que es de donde tomo mi convicción.
En este artículo, actualizaré mi tesis y mostrarle por qué espero una ventaja no trivial de 250% para KION, al menos al final, una vez que las cosas realmente se normalicen.
KION – Ventajas en la manipulación y automatización de materiales
KION es el líder del mercado en varias tecnologías cruciales, no solo importantes para el desarrollo actual en tecnologías y materiales industriales, así como también para la logística, sino también cruciales.
KION es el líder mundial en soluciones de vehículos industriales en EMEA y el número 2 mundial en el mismo segmento. Es #1 en soluciones de cadena de suministro global y puede informar una entrada de pedidos anual que sube hacia los 13 mil millones de euros anualmente. Esto ha visto cierta presión durante el último año más o menos, pero el problema con KION y lo que ha causado su caída no es el crecimiento de primera línea o la falta del mismo. De hecho, la empresa tiene una cartera de pedidos bien llena y excelentes tendencias de demanda. Aún así, se ha reducido a alrededor de 11.100 millones de euros en 2022, con una nueva entrada ligeramente superior.
El problema realmente se encuentra en los márgenes de la empresa. Antes de impuestos, o EBIT, la empresa ganó solo el 2,6 % para el año fiscal 22, y eso es realmente terrible para un líder del mercado en soluciones de cadena de suministro y el 1-2 lugar en camiones industriales.
La división de ingresos y la huella de la empresa siguen siendo atractivas…
KION IR (KION IR)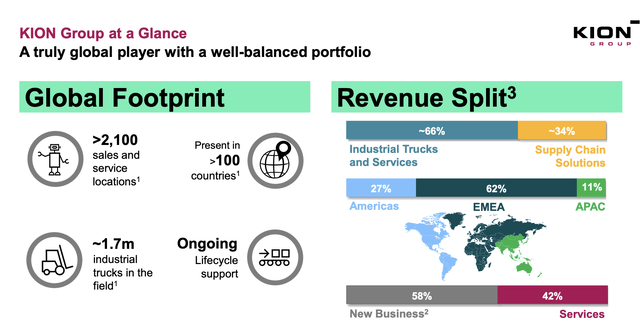
…y es la primera empresa en ofrecer el tipo de soluciones logísticas y de almacenamiento a gran escala completamente automatizadas para almacenes automatizados con una oferta de productos de ciclo de vida completo, incluidos los servicios. Toyota puede ser actualmente el líder en camiones industriales, pero KION lidera, con diferencia, en automatización y logística.
Los problemas a los que se enfrenta KION son generales y no exclusivos de KION como empresa. Vimos muchos de esos problemas reaparecer o aclararse durante el 1T23. La empresa tuvo un buen comienzo de año, con una entrada de pedidos de buen tamaño y un aumento de los ingresos del 2%, pero los márgenes están todo menos resueltos. Con un EBIT ajustado del -8 % interanual, no estamos viendo un EBIT del 2,6 %, pero estamos viendo un 5,6 % en comparación con los dos dígitos habituales. Aún así, los resultados aumentaron significativamente trimestralmente, por lo que la recuperación al menos ha comenzado.
KION IR (KION IR)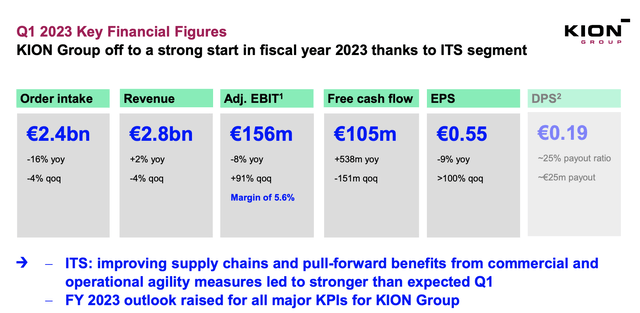
Además, la compañía ha brindado una ventaja significativa para sus clientes durante el primer trimestre, incluidas nuevas asociaciones de iones de litio, su propio sistema de celdas de combustible y una nueva estrategia global multimarca, con un enfoque significativo en nuevos productos de exportación de China. Los resultados del segmento ITS de la compañía fueron mejores de lo esperado, con la recuperación de la cadena de suministro impulsando la recuperación de ingresos y márgenes.
Los aplazamientos son realmente el problema principal y la razón por la que la empresa no se está recuperando más rápido. La incertidumbre económica actual, con personas que esperan que comience una recesión y quizás dure algún tiempo, las decisiones sobre nuevos pedidos de sistemas logísticos y camiones industriales se posponen, lo que genera incertidumbre en los pedidos de KION. Hay una buena visibilidad en la cartera de pedidos a corto plazo, pero la mayor parte de la razón por la que KION tuvo un buen 1T23 se debe al segmento ITS específico.
En pocas palabras, el desarrollo y la recuperación del margen de la compañía se verán favorecidos por las recuperaciones y las tendencias en la macro general, que actualmente es incierta. Uno de los principales impulsores de la caída actual de la compañía es que los inversores y los clientes no están seguros de cuándo será esto.
Sin embargo, obviamente es importante no confundir esto con nunca recuperarse. Y ese es un error común que veo que cometen los inversores, orientados al valor o no. Cuando una empresa cotiza a la baja como lo hizo KION, es como si los inversores no esperaran que la empresa alguna vez recuperar. Si bien esto puede ser cierto para algunas empresas, que luego terminan quebrando, un líder del mercado como KION es increíblemente improbable para ir a cero en tan poco tiempo como eso.
Por esa razón, veo las tendencias actuales como muy favorables en términos de valoración, que veremos más de cerca en un momento.
Por ahora quiero destacar lo siguiente:
- KION está en una especie de modo de recuperación: los márgenes de la empresa son tan bajos como lo han sido durante varios años. La última vez que fue tan malo fue en entornos similares al tipo de recesión. No espere un cambio rápido.
- Al mismo tiempo, la empresa está mostrando signos tempranos de recuperación fundamental. En el 1T23, vimos que el margen EBIT se recuperó por encima del 5% a medida que los segmentos de empresas singulares volvieron a la normalización.
- Debido a que los fundamentos de la empresa siguen siendo extremadamente sólidos, este es el momento perfecto para los inversores a largo plazo conscientes del valor que pueden aceptar un período de 2 a 5 años para recuperarse. Si está dispuesto a hacer esto, es posible que vea esos retornos de más del 250% de los que estoy hablando aquí.
- Veo la recuperación como extremadamente probable con el tiempo. La empresa tiene un historial de volatilidad. Incluso antes de la pandemia, subió a casi 80 € por acción antes de caer a 38 € en la manía de COVID-19. Esto significa que la empresa ahora es más barata que durante COVID-19.
Los márgenes de la empresa se han reducido al promedio del sector, o por debajo del promedio del sector, según sus comparaciones. Sin embargo, esto se debe a la disminución masiva en los últimos 2 años, que probablemente no sea permanente, tal como yo lo veo.
Rentabilidad KION (GuruFocus)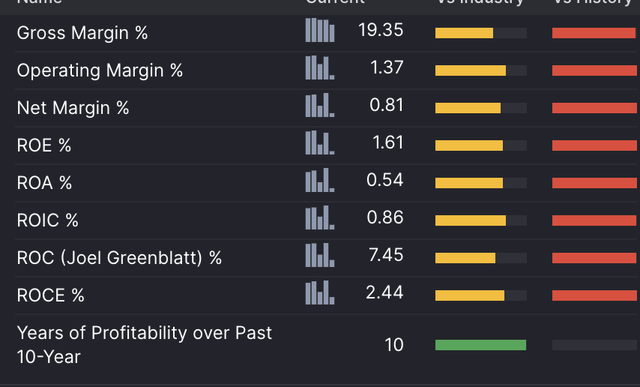
Y, como puede ver, la rentabilidad de la empresa sigue siendo excelente durante un período de 10 años. También quiero señalar que, a pesar de un margen neto de menos del uno por ciento actualmente en base a 2022, la compañía aún no está ni cerca de ser «la peor» en su segmento.
Esto no es una excusa, sino un resaltado de cuán gravemente la pandemia y el último año afectaron los márgenes de la empresa en todo el sector. KION no está solo, y ciertamente no es único.
El dividendo de la empresa se reduce al mínimo. No compre KION por el dividendo de 2022-2023; actualmente es menos del 0,6 %. Sin embargo, la empresa tiene menos del 35 % de deuda a largo plazo/límite máximo, tiene calificación BBB y es segura para la inversión (según la calificación) y, a pesar de todos los aspectos negativos, sigue siendo rentable.
También quiero resaltar que KION ha visto una buena cantidad de compras de información privilegiada recientemente, lo que generalmente es una buena noticia en un entorno como este o para una acción como esta. Y esas compras internas en realidad han ido en aumento, más o menos durante el mismo tiempo que yo también he estado comprando. De hecho, ni un solo informante ha estado vendiendo acciones a pesar de la montaña rusa que ha estado haciendo la compañía.
Compra de información privilegiada de KION (GuruFocus)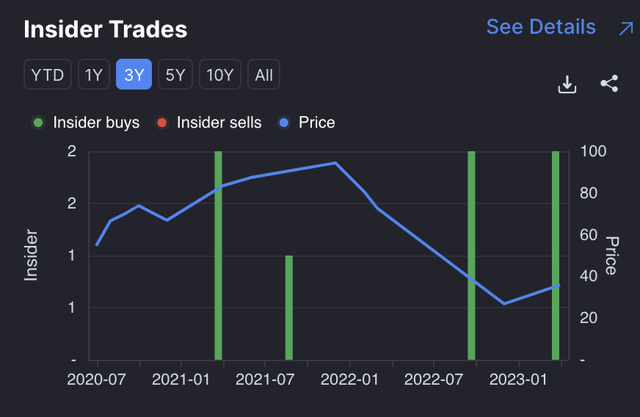
En base a esto, y todo lo que he dicho anteriormente, soy positivo sobre las perspectivas de KION y les doy mi suposición de valoración para la empresa en este momento.
Valoración de KION: sigue siendo positiva y veo una gran ventaja
Como de costumbre, me gusta considerar los resultados posibles más realistas, o al menos una variedad de ellos, cuando invierto en una empresa. Hay muchos resultados posibles para invertir en KION, pero el hilo común que veo en cada uno de ellos se reduce a que los resultados netos son bastante positivos en general.
La razón de eso es simple. No pronostico, y cualquier analista que sigo o he escuchado, que se suscriba tampoco lo hace, los problemas relacionados con el margen de la compañía para permanecer tanto tiempo. De hecho, esperamos que la normalización ocurra hasta cierto punto. este año.
Lo que quiero decir con normalización es esto.
Pronósticos KION (S&P Global/TIKR.com)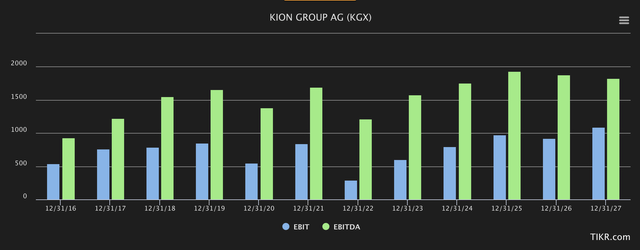
Que 2022 fue un mal año, sin duda. Sin embargo, que las cosas se van a recuperar parece una conclusión inevitable en este momento. Con el 1T23 en la bolsa, la preocupación que queda no es «si» la empresa se recuperará a medida que los libros de pedidos comiencen a llenarse nuevamente y los clientes «vuelvan a encarrilarse» con sus inversiones, es «cuándo».
Y debido a que invierto dentro de un plazo de 2 a 5 años, y creo que sucederá durante ese período de tiempo, el «cuándo» exacto realmente no importa. Lo que creo es que cuando ocurra, esta empresa avanzará significativamente. Ya hemos visto un rendimiento superior al del mercado de dos dígitos desde septiembre, pero eso parecerá pálido en comparación con lo que será un valor justo normalizado para la empresa una vez que vuelva al crecimiento.
Si quisiera, podría pronosticar KION a un P/E de 12,01x a futuro. Eso es conservador, y muy por debajo de donde suele estar la empresa. Es lo más bajo por lo que iría, ¿y qué te da eso?
Gráficos FAST KION Upside (gráficos FAST)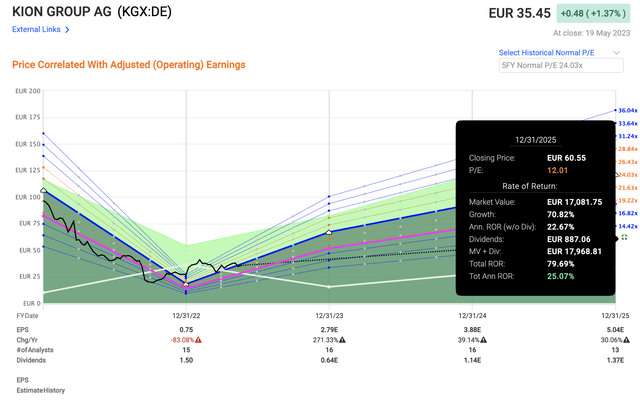
RoR líder en el mercado del 25 % anual.
Eso es caso bajista, para ser perfectamente transparente con usted. A medida que comienza a ajustarse hacia arriba, su ventaja solo crece. Un valor razonable de 15x está más cerca del 35 % anual, o del 114 % hasta 2025E, y un P/E de 20-24x, que es un promedio histórico de 5 años para esta empresa en particular, se ubica en 61% anual, o 250,51% TSR hasta 2025E.
Ahora, tenga en cuenta que esto se basa en que la empresa realmente alcance sus objetivos. Sin embargo, creo que hará exactamente esto, incluso si la precisión del analista es solo del 75% en 2 años con un margen de error del 20%. También puede ocurrir que la recuperación del margen no sea tan rápida o tan «profunda» como esperan los analistas. Aún así, incluso en base a esto, veo que la enorme ventaja de 12-24x P / E es suficiente para vencer al mercado en cualquier escenario potencialmente realista en este momento.
Eso hace que KION, junto con inversiones como Teleperformance (OTCPK:TLPFY), sea una de las jugadas de retorno total más altas y seguras en las que participo actualmente. Ambas empresas comparten muchas similitudes, aunque KION es la más volátil de las dos y se encuentra en el segmento industrial, más que en el de comunicaciones.
Sin embargo, ambos negocios son macizamente subestimados por lo que son, y creo que esto generará retornos masivos y recuperación para aquellos inversores dispuestos a invertir, y para que la empresa se recupere.
Como este es mi MO, no tengo ningún problema con esto.
Los objetivos actuales de S&P Global, como ejercicio divertido, llegan a un rango de 20 € en el lado bajo y 63 € en el lado alto a un promedio de 44 €. Hace aproximadamente un año, esto era 64€ en la parte baja y 140€ en la parte alta, con un promedio de casi 100€/acción.
¿Cree que la empresa ha perdido más del 50% de su valor fundamental en menos de un año?
Yo no, y eso es en lo que invierto aquí.
tesis
Mi tesis sobre KION es la siguiente:
- KION Group es un juego atractivo de bienes de capital con énfasis en soluciones de intralogística, automatización y tecnologías de almacenamiento, cosas como carretillas elevadoras, para decirlo de manera simple.
- La compañía está infravalorada y las previsiones apuntan a una importante subida en los próximos 5 años, superior al 100%.
- KION es una «COMPRA» con un precio objetivo de 78 €/acción, pero no lo voy a cambiar más.
Recuerda, me refiero a:
Comprar empresas infravaloradas, incluso si esa infravaloración es leve, y no abrumadoramente masiva, empresas con descuento, lo que les permite normalizarse con el tiempo y cosechar ganancias de capital y dividendos mientras tanto.
Si la empresa va mucho más allá de la normalización y entra en sobrevaloración, cosecho ganancias y roto mi posición en otras acciones infravaloradas, repitiendo el n.° 1.
Si la empresa no entra en sobrevaloración, sino que se mantiene dentro de un valor justo, o vuelve a caer en infravaloración, compro más a medida que el tiempo lo permite.
Reinvierto las ganancias de los dividendos, los ahorros del trabajo u otras entradas de efectivo como se especifica en el n.° 1.
Estos son mis criterios y cómo la empresa los cumple (en cursiva).
Esta empresa es cualitativa en general.
Esta empresa es fundamentalmente segura/conservadora y bien administrada.
Esta empresa paga un dividendo bien cubierto.
Esta empresa es actualmente barata.
Esta empresa tiene una ventaja realista basada en el crecimiento de las ganancias o en la expansión/reversión múltiple.
Eso significa que la empresa sigue cumpliendo todos mis criterios para una inversión atractiva orientada a la valoración. Todavía estoy en un «COMPRAR».
Nota del editor: este artículo analiza uno o más valores que no cotizan en una de las principales bolsas de EE. UU. Tenga en cuenta los riesgos asociados con estas acciones.