
Conclusiones clave:
- Adobe es una empresa de software madura y rentable que impulsa Photoshop, Illustrator y plataformas de marketing digital en todo el mundo. Atlassian crea herramientas de colaboración y gestión de proyectos como Jira y Confluence que utilizan todos los días los equipos de desarrollo de software de las empresas más grandes del mundo.
- Ambas empresas obtienen ingresos recurrentes por suscripción con una fuerte retención de clientes, lo que las convierte en negocios de software confiables a largo plazo.
- Los analistas esperan que ambas compañías mantengan una fuerte generación de flujo de efectivo libre (FCF), con Adobe aumentando los ingresos alrededor del 9% anual y los márgenes operativos cerca del 37%, mientras que se espera que Atlassian aumente los ingresos alrededor del 20% anual a medida que los márgenes FCF continúan mejorando.
- Según nuestros supuestos de valoración, las acciones de Adobe podrían aumentar de 257 dólares a aproximadamente 337 dólares por acción para finales de 2028, lo que representa un rendimiento total del 31,6%, o una tasa anualizada del 11,3%. Atlassian podría aumentar de 92 dólares a alrededor de 123 dólares a mediados de 2028, lo que representaría un rendimiento total del 33,1% o un 14,2% anualizado, lo que le otorgaría una ventaja de rendimiento anualizado proyectado.
Ahora en vivo: descubra cuánto podrían subir sus acciones favoritas utilizando el nuevo modelo de valoración de TIKR (es gratis)>>>
Qué está pasando
Adobe Inc. (ADBE) fabrica herramientas de software en las que los profesionales creativos confían todos los días. Photoshop, Illustrator, Premiere Pro y Acrobat son los principales productos de Adobe utilizados por millones de personas en todo el mundo. También ejecuta una plataforma de marketing digital de rápido crecimiento llamada Adobe Experience Cloud. Genera ingresos a través de suscripciones, por lo que sus flujos de caja son muy predecibles y recurrentes.
Corporación Atlassian (EL GRUPO) crea las herramientas que utilizan los equipos de ingeniería de software para realizar su trabajo. Jira rastrea errores y tareas del proyecto, y Confluence sirve como base de conocimiento compartida para los equipos.
Ambos productos están profundamente arraigados en los flujos de trabajo de muchas de las empresas más grandes del mundo. Atlassian lanzó recientemente agentes de IA dentro de Jira y está ampliando su plataforma Rovo AI a clientes empresariales.
Ambas acciones han caído significativamente en 2025 y 2026, a pesar del sólido desempeño de sus negocios subyacentes. Adobe superó su estimación de ingresos del primer trimestre del año fiscal 26 con 6.400 millones de dólares en ventas y anunció un nuevo programa de recompra de acciones de 25.000 millones de dólares. Atlassian aumentó sus ingresos un 32% en su trimestre más reciente y elevó su objetivo de crecimiento anual a aproximadamente un 24%.
He aquí por qué esas dos liquidaciones pueden haber creado una oportunidad para los inversores pacientes.
Calcula el valor razonable de una empresa al instante (Gratis con TIKR) >>>
Adobe es muy rentable, pero Atlassian se está poniendo al día rápidamente
Atlassian ha crecido aún más rápido, de 1.850 millones de dólares en el año fiscal 2021 a 4.930 millones de dólares en el año fiscal 2025. Eso es un aumento de aproximadamente el 167 % en cuatro años, impulsado por las migraciones a la nube y la adopción de nuevos productos.
Sin embargo, los márgenes operativos GAAP informados por Atlassian han sido ligeramente negativos durante esta fase de crecimiento. En el año fiscal 2025, su margen de pérdidas operativas GAAP fue del 2,5%, lo que refleja fuertes inversiones empresariales y en IA.
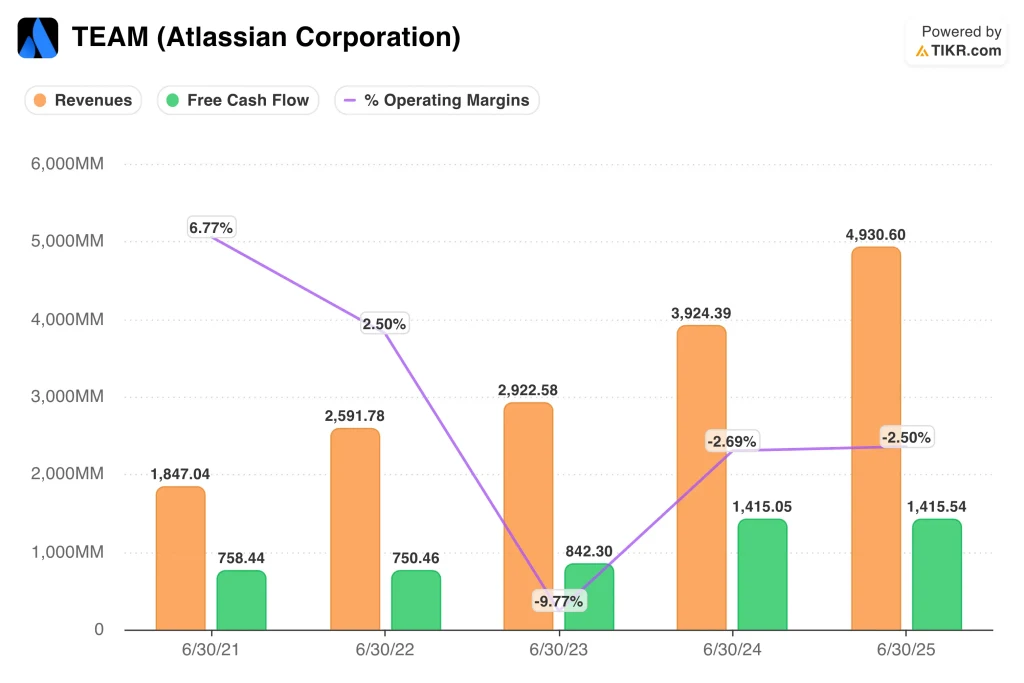
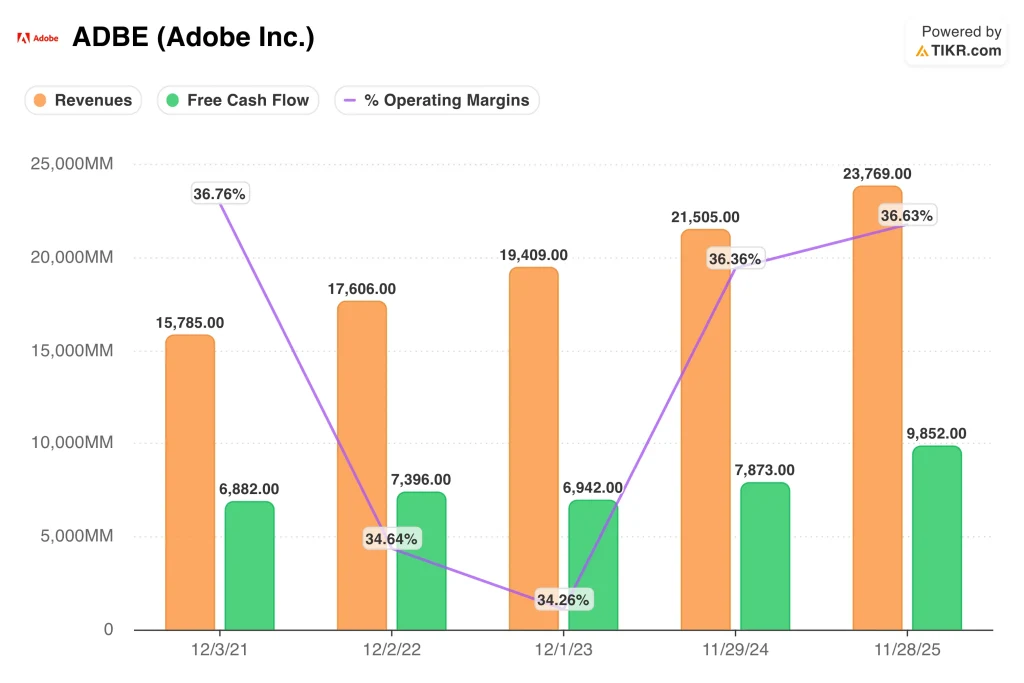
Sin embargo, el flujo de caja libre de Atlassian cuenta una historia diferente a su pérdida operativa GAAP. El FCF alcanzó los 1.400 millones de dólares en el año fiscal 2025, por lo que es evidente que el negocio está generando efectivo real. Pero el FCF de Adobe es mucho más fuerte, con casi 9.900 millones de dólares sobre unos ingresos de 23.800 millones de dólares. Ambas empresas convierten importantes ingresos en efectivo, pero Adobe tiene una gran ventaja en esto.
Vea analistas ahora mismo sobre las acciones de ADBE y TEAM (Gratis con TIKR) >>>
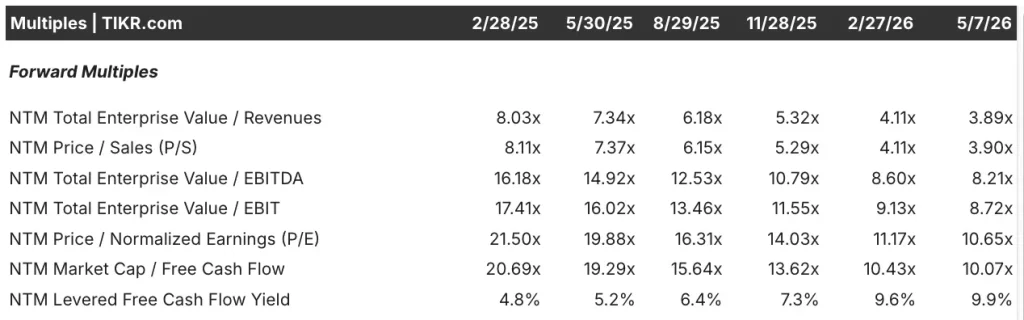
La liquidación ha llevado a ambas acciones a sus valoraciones más bajas en años.
Pero las múltiples compresiones de Atlassian han sido aún más dramáticas. A marzo de 2025, su P/E adelantado era de 55,5 veces y su EV a EBITDA adelantado era de 37,6 veces. Ambas métricas ahora han caído a aproximadamente 15,3x y 11,3x, respectivamente, a principios de mayo de 2026. Sin embargo, Atlassian continúa superando las estimaciones de ingresos trimestre tras trimestre.
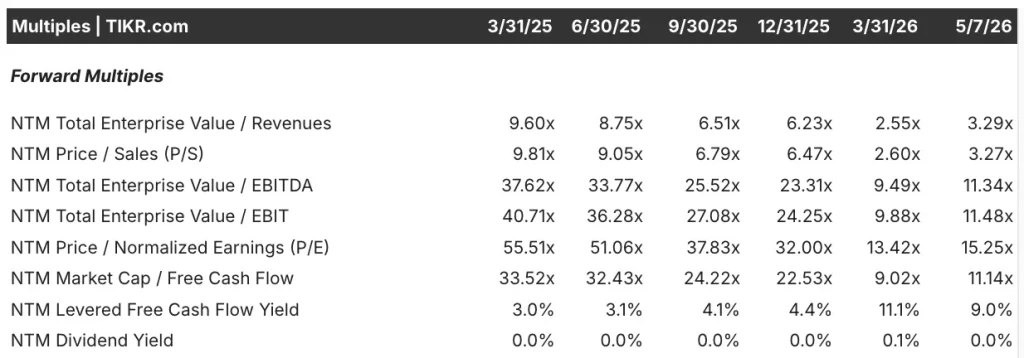
Además, los rendimientos del FCF de ambas acciones parecen atractivos para los inversores que buscan ingresos. El rendimiento futuro del FCF de Adobe ronda el 9,9%, mientras que el de Atlassian ronda el 9,0%. Ambas cifras sugieren, sin embargo, que el mercado ahora está valorando a estas empresas como empresas más lentas y maduras. Por lo tanto, la compresión múltiple puede haber ido más allá de lo que realmente justifican los fundamentos subyacentes.
Vea las previsiones y estimaciones completas de crecimiento de las acciones de ADBE y TEAM de los analistas (es gratis) >>>
Los patrones de valoración indican rendimientos significativos para ambas acciones.
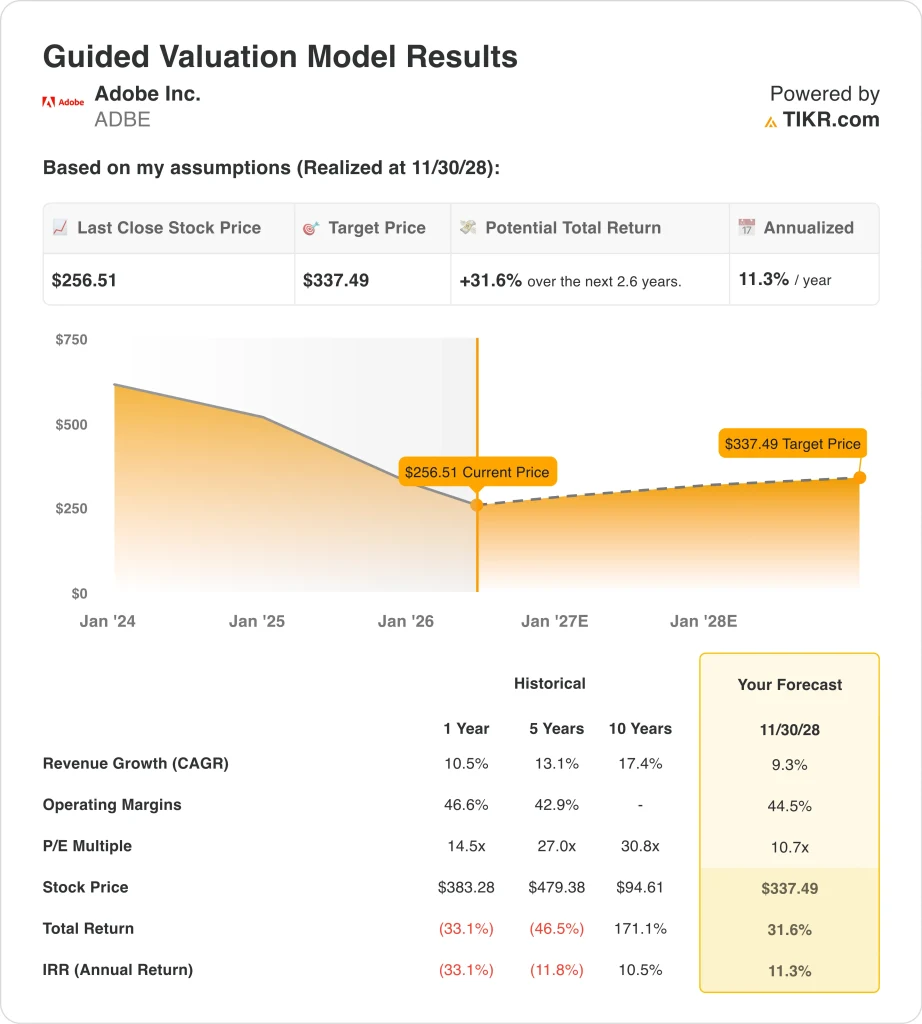
Analizamos el potencial alcista de las acciones de Adobe en función de su impulso de la IA, la sostenibilidad de su modelo de suscripción y su continua expansión en el marketing digital y las herramientas experienciales.
Basado en estimaciones de alrededor del 9% de crecimiento anual de los ingresos, márgenes operativos del 44,5% y un P/E normalizado de alrededor de 10,7 veces, el modelo predice que Adobe podría aumentar de 257 dólares a alrededor de 337 dólares por acción.
Y eso sería un rendimiento total del 31,6%, o un rendimiento anual del 11,3% durante los próximos 2,6 años.
Hemos analizado el potencial de crecimiento de las acciones de Atlassian en función de la transición en curso a la nube, las inversiones de las empresas de plataformas de inteligencia artificial a través de los agentes Rovo y Jira y el fuerte impulso de crecimiento de los ingresos.
Basado en estimaciones de aproximadamente un 19% de crecimiento anual de los ingresos, un 29% de márgenes operativos y un P/E normalizado de aproximadamente 15,3 veces, el modelo predice que las acciones de Atlassian podrían aumentar de 92 dólares a aproximadamente 123 dólares por acción.
Entonces eso sería un retorno total del 33,1%, o un retorno anual del 14,2% durante los próximos 2,1 años.
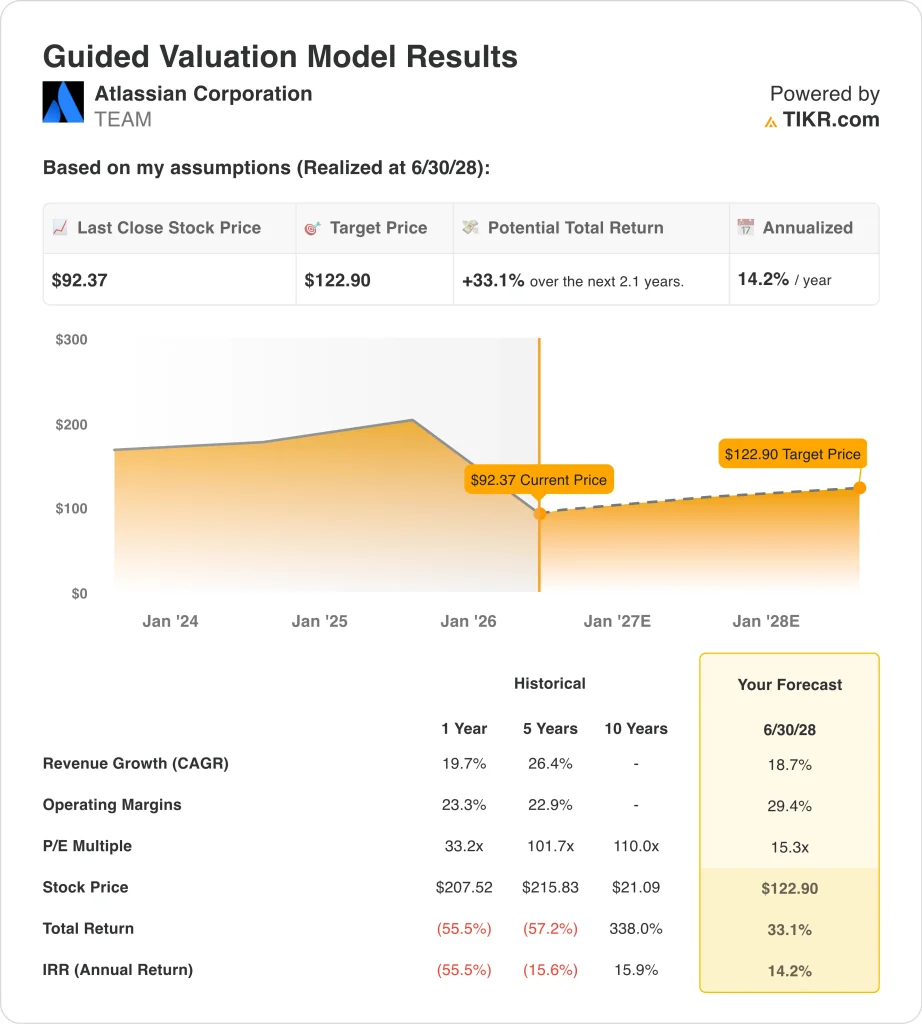
Según las estimaciones del consenso de analistas, consideramos que Atlassian ofrece rendimientos anuales potenciales más altos que Adobe. Pero la diferencia es del 14,2% anual para Atlassian y del 11,3% para Adobe.
El modelo de Adobe se basa en altos márgenes e ingresos constantes, pero supone un crecimiento más lento. El mayor potencial de rentabilidad de Atlassian conlleva un mayor riesgo de ejecución y una dependencia de una expansión significativa del margen.
Construye tu propio Modelo de Valoración para valorar cualquier acción (¡Es Gratis!) >>>
¿Cuál compraste realmente?
Ambas empresas son negocios SaaS clásicos con fuertes ingresos recurrentes y una sólida retención de clientes. Pero la ventaja de Adobe es su perfil de margen. Genera alrededor de 9,9 millones de dólares en flujo de caja libre anualmente y está recomprando acciones activamente. Atlassian está creciendo mucho más rápido, pero aún tiene que ofrecer una rentabilidad GAAP consistente, lo que añade incertidumbre a los inversores conservadores.
Adobe también completó recientemente la adquisición de Semrush, agregando inteligencia de marketing digital a su plataforma. También integró Photoshop y Acrobat directamente en ChatGPT. Pero Mizuho recientemente redujo su calificación de Adobe a neutral, citando crecientes preocupaciones sobre la competencia. Así que los inversores de Adobe básicamente están apostando a que su software creativo se mantendrá a medida que las herramientas de inteligencia artificial sigan proliferando.
Atlassian también está entrando en una emocionante fase de crecimiento con un fuerte impulso detrás. Elevó la guía de ingresos para el año fiscal 26 a alrededor del 24% y superó las estimaciones trimestrales en más del 5%. Pero las acciones continúan cayendo bruscamente desde sus máximos y la rentabilidad GAAP aún es un trabajo en progreso.
De cara al futuro, Adobe se adapta a los inversores que desean márgenes estables y rentabilidad sobre el capital, mientras que Atlassian se adapta a aquellos que quieren aceptar más riesgos a cambio de un crecimiento más rápido.
Vea el valor real de una acción en menos de 60 segundos (Gratis con TIKR) >>>
Deberías invertir Adobe o Atlassian?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR te da acceso gratuito datos financieros de calidad institucional que los analistas profesionales utilizan para responder exactamente esa pregunta.
Abra ADBE o TEAM y verá años de datos financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y las ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precios tienen una tendencia alcista o bajista.
puede crea una lista de seguimiento gratuita para seguir a ADBE o TEAM junto a todas las demás acciones en su radar. No se requiere tarjeta de crédito. Sólo los datos los tienes que decidir tú mismo.
analizar Adobe y Atlassian valores TIKR gratis →
¿Buscando nuevas oportunidades?
Nota:
Tenga en cuenta que los artículos sobre TIKR no constituyen asesoramiento financiero o de inversión de TIKR o de nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido en base a datos de inversión de TIKR Terminal y estimaciones de analistas. Es posible que nuestro análisis no contenga las últimas noticias de la empresa o actualizaciones importantes. TIKR no tiene ninguna posición en las acciones mencionadas. ¡Gracias por leer y feliz inversión!

